AI 建设潮推高企业发债量,真正脆弱的是靠浮息续命的云公司
AI 数据中心建设正在改变科技公司的融资结构。SIFMA 数据显示,美国企业债发行量到 2026 年 8 月约为 1.8998 万亿美元,同比增长 29.8%。相关报道援引机构估计,Alphabet、Amazon、Meta、Microsoft 与 Oracle 今年资本开支合计接近 8000 亿美元,明年可能升至 1.
作者:陈墨|OC 产业与资本编辑
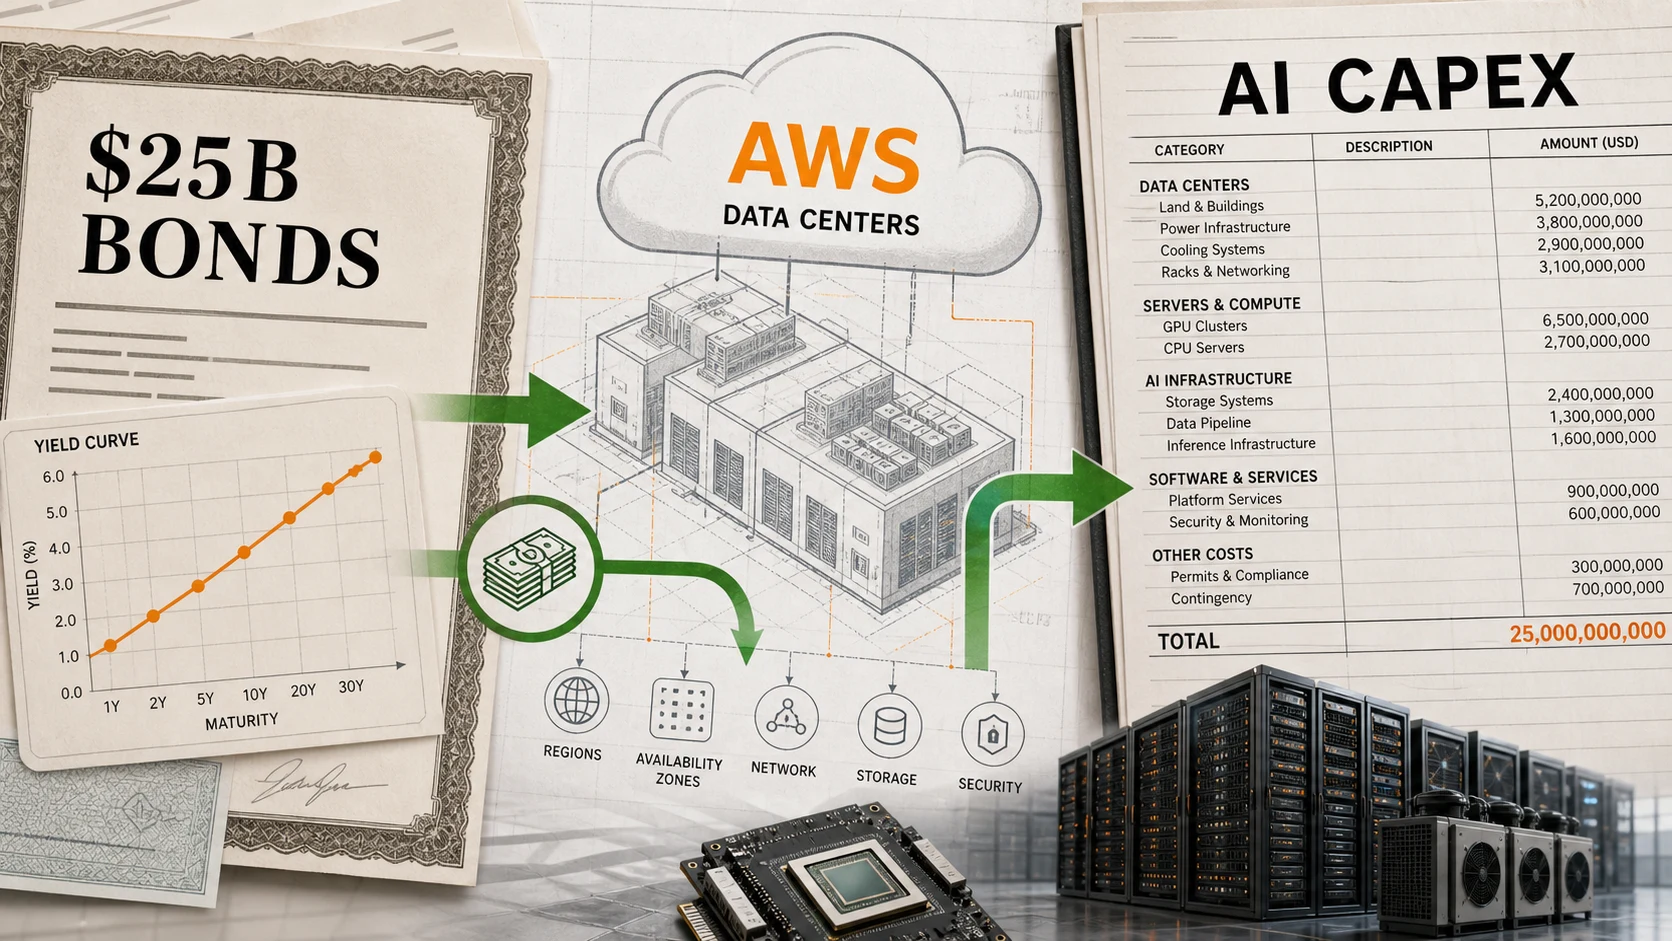
AI 数据中心建设正在改变科技公司的融资结构。SIFMA 数据显示,美国企业债发行量到 2026 年 8 月约为 1.8998 万亿美元,同比增长 29.8%。相关报道援引机构估计,Alphabet、Amazon、Meta、Microsoft 与 Oracle 今年资本开支合计接近 8000 亿美元,明年可能升至 1.2 万亿美元。
一句话结论:债券市场正在替 AI 建设潮提供更大份额的资金,但现金充足的巨头和依赖浮动利率的云公司承担的风险完全不同。
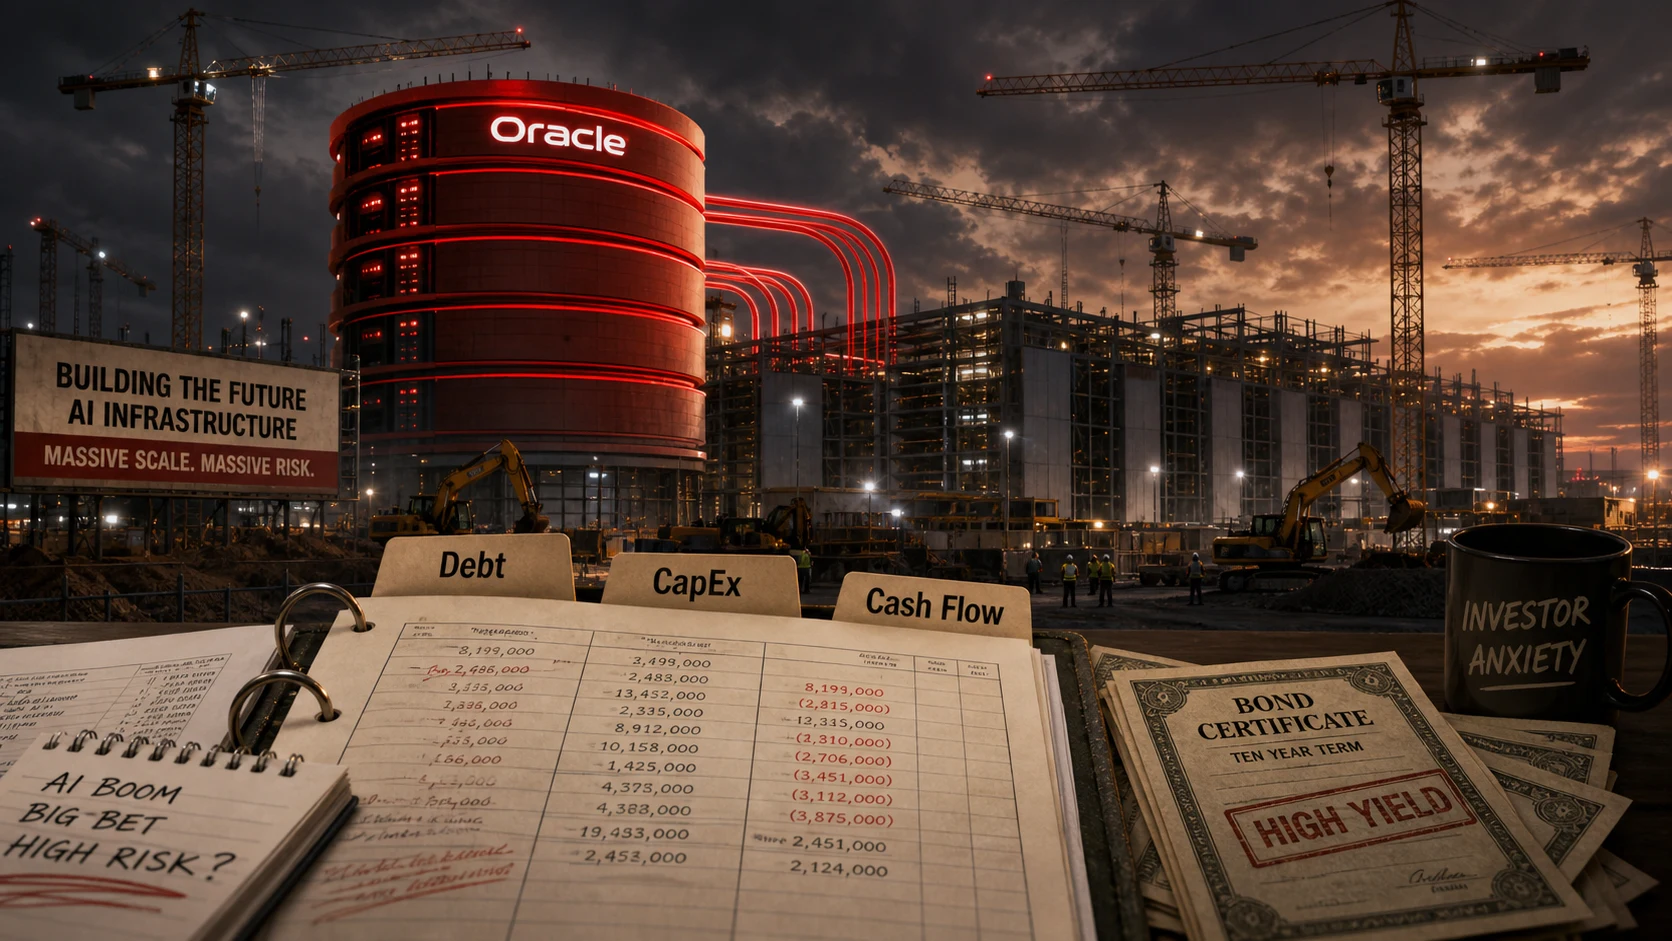
对大型平台而言,长期固定利率债可以匹配长期资产,并保留现金;对 CoreWeave 一类高杠杆基础设施公司,利率每上升一个百分点,报道按其 6 月浮息债务估算,年利息可能增加约 3000 万美元。SoftBank 新发高收益债的部分期限收益率已到 9.75%,说明投资者开始为风险重新定价。
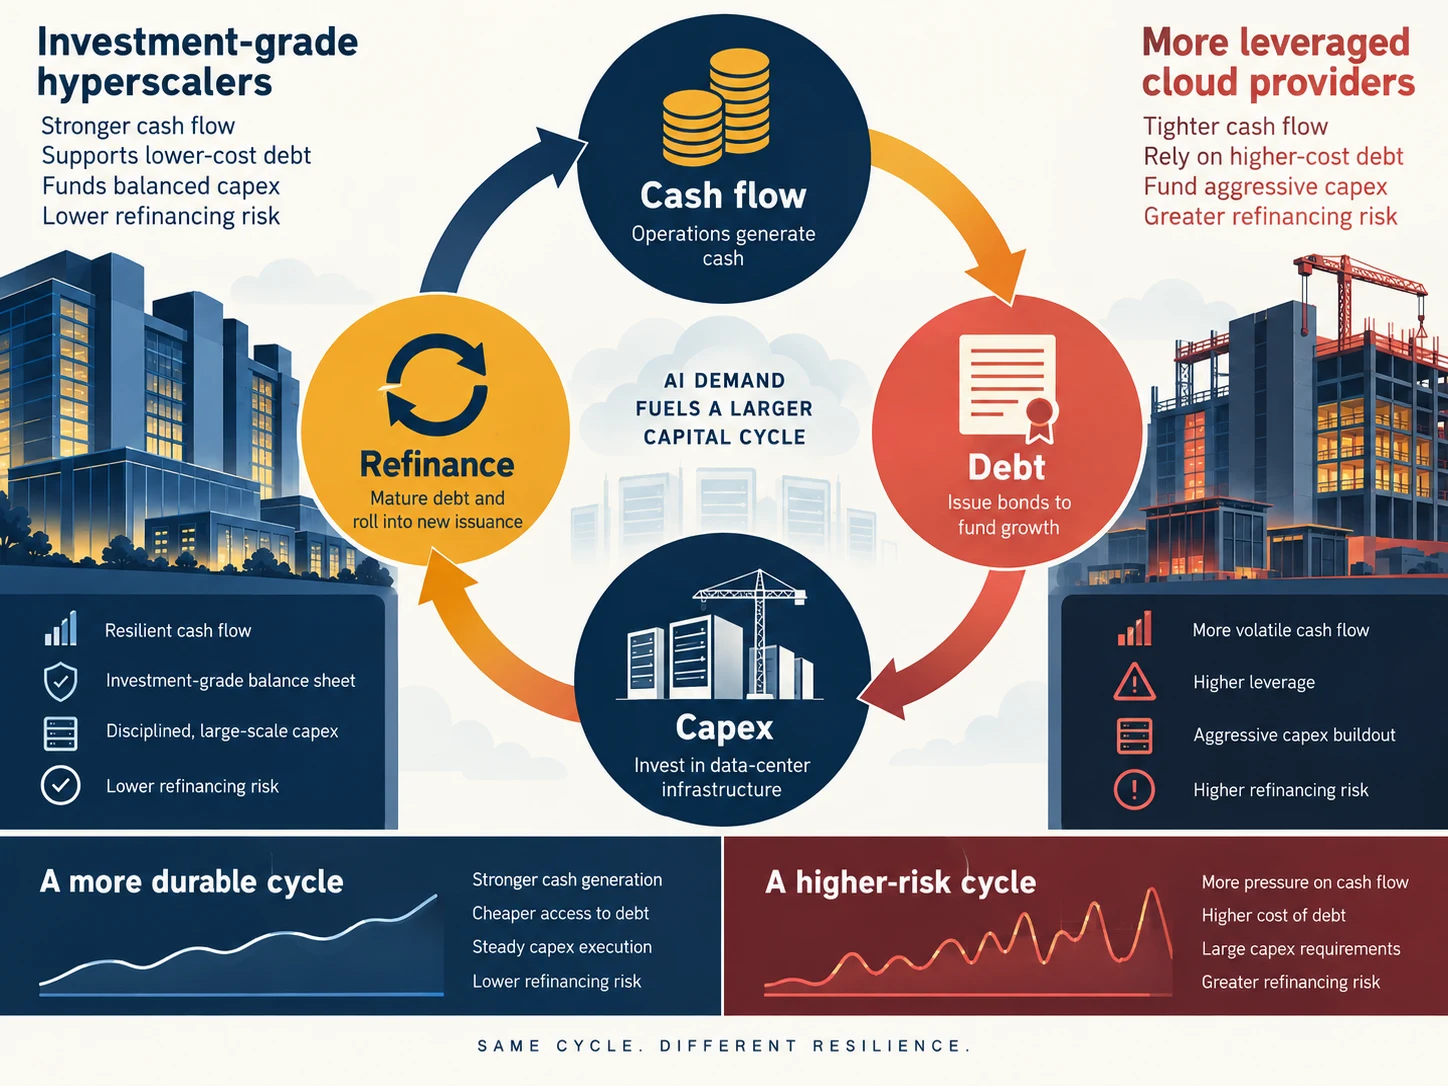
“AI 发债推高国债收益率”目前仍是担忧,不是已证实的单一因果。国债供给、通胀预期和央行政策同样影响收益率;企业债和国债的期限、信用风险与买方也不同。账最后会回到资产负债表上:只有算力合同产生足够现金流,债务才是扩张工具。
关键事实
- 来源:SIFMA、Yahoo Finance、CNBC
- 涉及公司:主要云平台、CoreWeave、SoftBank
- 核心技术:数据中心与 AI 算力基础设施
- 关键数字:美国企业债前八月约 1.8998 万亿美元,同比增长 29.8%
OC 判断
不能把所有 AI 债务放进同一个风险篮子。编辑部接下来会看固定与浮动利率比例、到期墙、订单期限及客户集中度,而不是只看发债总额。
为什么重要
- 对开发者:云服务降价可能由长期债务补贴,未必可持续。
- 对企业:供应商融资成本会上行到合同价格和履约风险。
- 对用户:基础设施周期逆转时,服务收缩和价格变化会更快出现。


评论
围绕这篇文章补充信息、提出问题或分享观察。